Medio Oriente
Abrir un broker de forex en Dubái
Los EAU son inusuales porque ofrecen varias rutas distintas para entrar en este negocio. No son intercambiables, y elegir la equivocada sale caro de deshacer, porque cada una tiene sus propias categorías de licencia, mínimos de capital y tarifas, y la categoría que usted tenga decide qué negocio puede operar. Esta página explica cómo suele plantearse la elección y qué tiene que construir de todos modos, sea cual sea la ruta que tome.
Los tres reguladores de los EAUDe las fuentes de esta guía
- CMAPrimera CategoríaAED 30 millones de capital pagado
- DFSACategoría 2Capital base desde USD 2 millones
- DFSACategoría 3ACapital base desde USD 200,000
- FSRACategoría 2Capital base desde USD 2 millones
Cifras y filas de las propias fuentes de esta guía. Datos de mercado, clientes y marcas de muestra. "Your Brand" representa su propio nombre y logo.
Los tres reguladores de los EAU y en qué se diferencian
Los fundadores en el Golfo suelen terminar comparando tres reguladores: la Autoridad del Mercado de Capitales, para el territorio continental, que se llamaba Autoridad de Valores y Materias Primas hasta que las nuevas leyes federales de mercados de capitales entraron en vigor el 1 de enero de 2026; la Autoridad de Servicios Financieros de Dubái, dentro del Centro Financiero Internacional de Dubái; y la Autoridad Reguladora de Servicios Financieros, dentro de Abu Dhabi Global Market. Se ubican en puntos muy distintos en costo, tiempo y lo que se le permite hacer.
La distinción que decide la mayor parte del costo es qué lugar ocupa su empresa en las operaciones de sus clientes. Operar como principal significa que su empresa es la otra parte de cada operación. Operar como matched principal (principal con operaciones casadas) significa que su empresa toma cada operación y en el mismo momento coloca una idéntica con otra parte, así que nunca mantiene una posición propia. Operar como agente significa que su empresa coloca las operaciones de los clientes con otra parte y no es ella misma parte en ellas. Operar como principal con clientes minoristas es, en general, lo que más le exige a una empresa en capital, personal de cumplimiento, reportes y tiempo, y a veces los fundadores eligen una categoría más barata y descubren después que no permite el negocio que quieren operar. En esta plataforma, su empresa es la contraparte de cada operación de los clientes y elige, cliente por cliente, si la mantiene internamente o la cubre con un proveedor de liquidez. Dígaselo a su asesor cuando elija una categoría.
Leer másMostrar menos: Los tres reguladores de los EAU y en qué se diferencian
La tabla siguiente muestra las cifras principales del reglamento y la tabla de tarifas de cada regulador. Cambian: el 1 de julio de 2025 la DFSA redujo el capital base para las empresas que operan como agente y pasó las operaciones como matched principal a la Categoría 2, así que muchos artículos todavía muestran cifras anteriores. Tome de aquí el planteamiento de la decisión y confirme las cifras con un asesor que haga este trabajo en los EAU. Esto no es asesoramiento legal.
| Regulador y categoría | Qué cubre | Capital mínimo | Tarifas del regulador |
|---|---|---|---|
| CMA, Primera Categoría | Broker de trading de derivados OTC, contratos de materias primas OTC y divisas en el mercado spot (forex). | Capital pagado de AED 30 millones. | AED 5,000 por la solicitud, AED 300,000 por la licencia y luego AED 300,000 cada año para renovarla. |
| CMA, Quinta Categoría | Gestión de operaciones y asesoría, incluidas la presentación de clientes y la promoción. | Capital pagado de AED 500,000. | Para presentación de clientes: AED 5,000 por la solicitud, AED 10,000 por la licencia y AED 5,000 cada año para renovarla. |
| DFSA, Categoría 2 | Negociación de inversiones como principal. | Capital base desde USD 2 millones, o USD 500,000 si la empresa solo opera como matched principal. | Confírmelo con el regulador. |
| DFSA, Categoría 3A | Negociación de inversiones como agente. | Capital base desde USD 200,000. | Confírmelo con el regulador. |
| FSRA, Categoría 2 | Negociación de inversiones como principal, no como matched principal. | Capital base desde USD 2 millones. | Confírmelo con el regulador. |
| FSRA, Categoría 3A | Negociación de inversiones como agente, o como principal solo como matched principal. | Capital base desde USD 500,000, o USD 2 millones para operar como matched principal con clientes minoristas en productos OTC apalancados. | Confírmelo con el regulador. |
- Territorio continental y la CMA
El regulador federal, antes la SCA, para las empresas que atienden directamente el mercado nacional de los EAU. Su reglamento fija el capital de cada categoría de licencia.
- El DIFC y la DFSA
Un centro financiero con sus propios tribunales de common law y su propio regulador, y una opción habitual para un broker que trata directamente con clientes.
- ADGM y la FSRA
El centro financiero de Abu Dabi, con su propio regulador y reglamento, y una reputación similar a la del DIFC para una empresa que trata directamente con clientes.
- Una empresa de zona franca, por sí sola
Una empresa en una zona franca no financiera no es una licencia para custodiar ni manejar dinero de clientes. Compruebe qué permite una licencia antes de confiar en ella.
Fuentes (9)
- Autoridad del Mercado de Capitales de los EAU, Decretos-leyes federales n.º 32 y 33 de 2025 (vigentes desde el 1 de enero de 2026)
- Autoridad del Mercado de Capitales de los EAU, Decreto-ley federal n.º 33 de 2025, artículos 82 y 83 sobre las normas existentes y la adecuación de la situación (copia en inglés, 27 de febrero de 2026)
- Autoridad del Mercado de Capitales de los EAU, Rulebook, Sección 2, Licensing of Financial Activities, categorías de licencia del Anexo 1 (modificado a junio de 2025)
- Autoridad del Mercado de Capitales de los EAU, tabla de tarifas de servicios técnicos según la Decisión 32 de 2018 (modificada el 23 de julio de 2026)
- Reglamento de la DFSA, regla PIB 3.6.2, requisito de capital base (versión vigente desde el 1 de julio de 2025)
- Reglamento de la DFSA, regla PIB 1.3.3, Categoría 3A (versión vigente desde el 1 de julio de 2026)
- DFSA, aviso de modificaciones a la legislación (21 de mayo de 2025)
- Reglamento de la FSRA de ADGM, regla PRU 3.3.2, requisito de capital base (versión del 19 de agosto de 2025)
- Reglamento de la FSRA de ADGM, módulo prudencial (PRU), reglas 1.3.2 y 1.3.3 sobre categorías (versión 21, consultada en septiembre de 2026)
Quién tiene quéIlustración
- Licencia
- Relación con el cliente
- Dinero de los clientes
- Cuentas de trading
Ilustración.
En su plataforma
Cómo encaja la plataforma en esta ruta
Una instalación con su marca, su dominio y su base de datos: la terminal en la que operan sus clientes y el CRM que maneja su equipo.
Datos de mercado y clientes de muestra. "Your Brand" representa su propio nombre y logo.
Lo que la entidad no le da
Sea cual sea la ruta que tome, lo que obtiene es un permiso para operar.
Leer másMostrar menos: Lo que la entidad no le da
Todavía necesita una plataforma de trading que los clientes usen, un back office que su equipo pueda manejar, una forma de recibir y devolver dinero, verificación de identidad y una forma de pagar a los socios que le presentan clientes.
El mercado del Golfo es competitivo y los clientes lo comparan con marcas regionales consolidadas desde el primer día. Llegar con una plataforma que parece un prototipo deshace la credibilidad que la licencia debía darle.
La plataforma que ven sus clientes
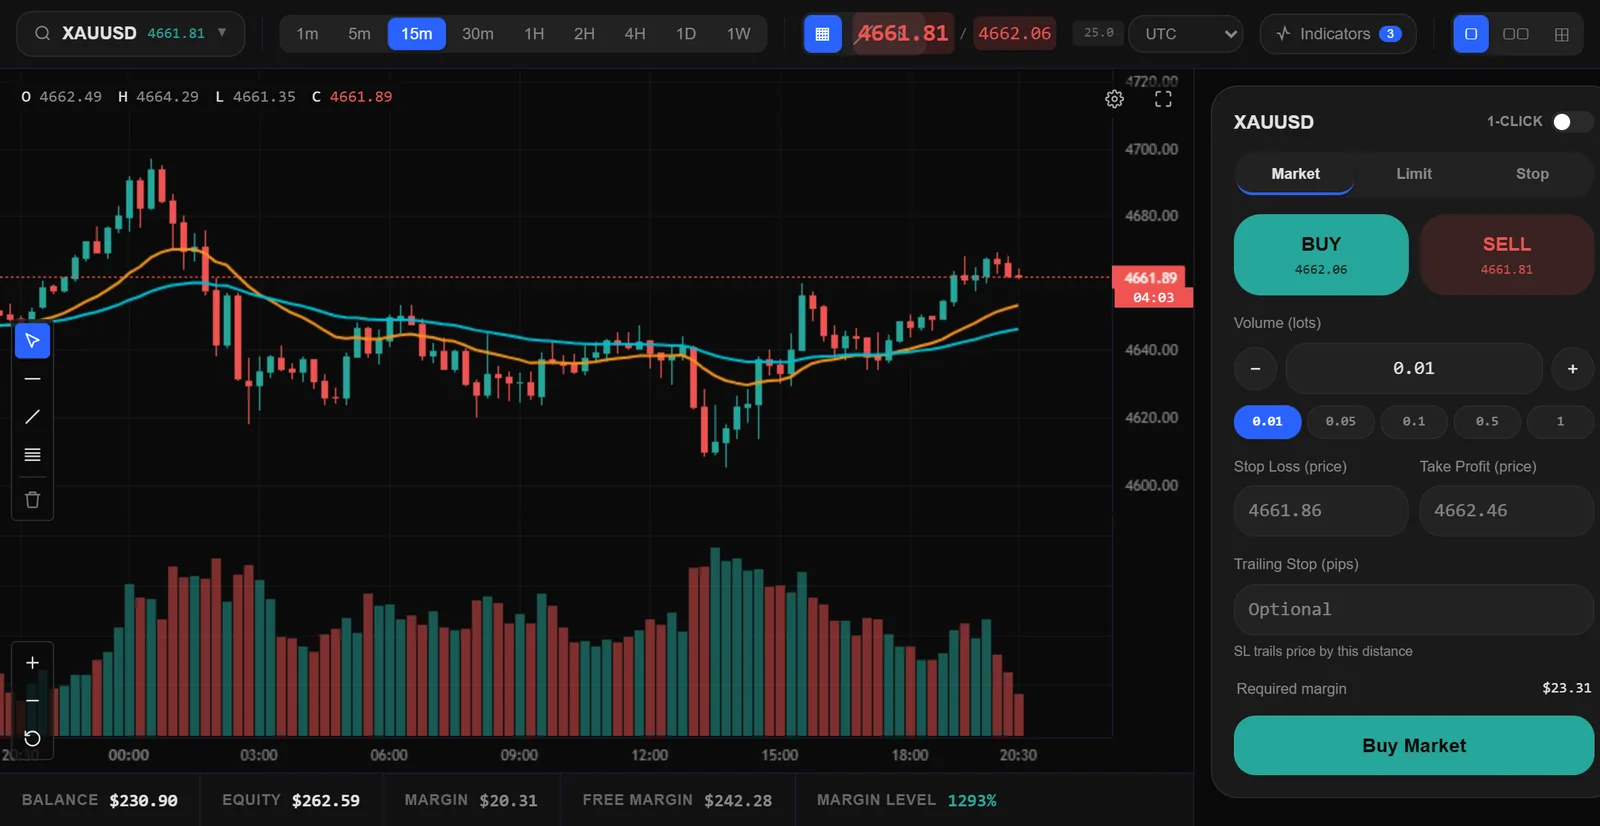
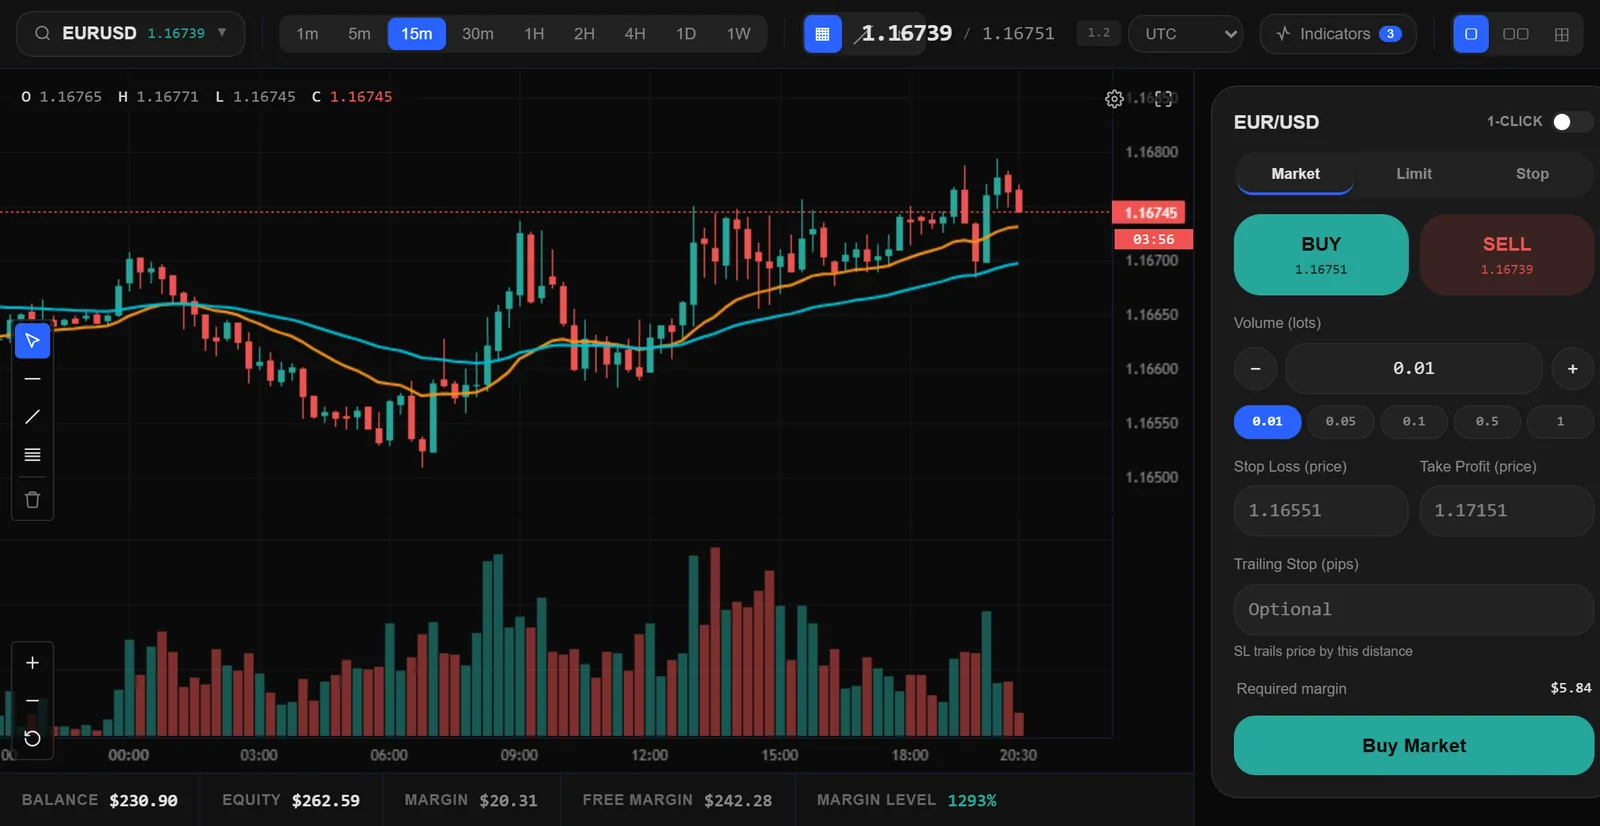
La terminal cubre forex, metales, petróleo, índices, cripto y acciones de EE. UU., y trata cada instrumento según sus propias condiciones: su propio spread, tamaño de contrato, tamaño de pip y precisión decimal.
Datos de mercado y clientes de muestra.
Leer másMostrar menos: La plataforma que ven sus clientes
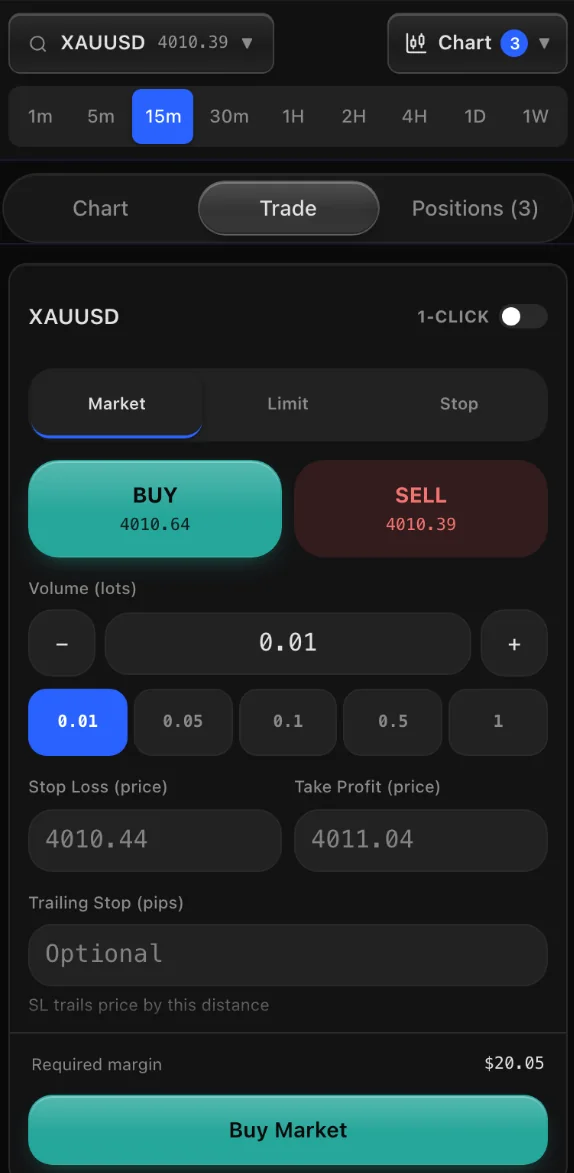
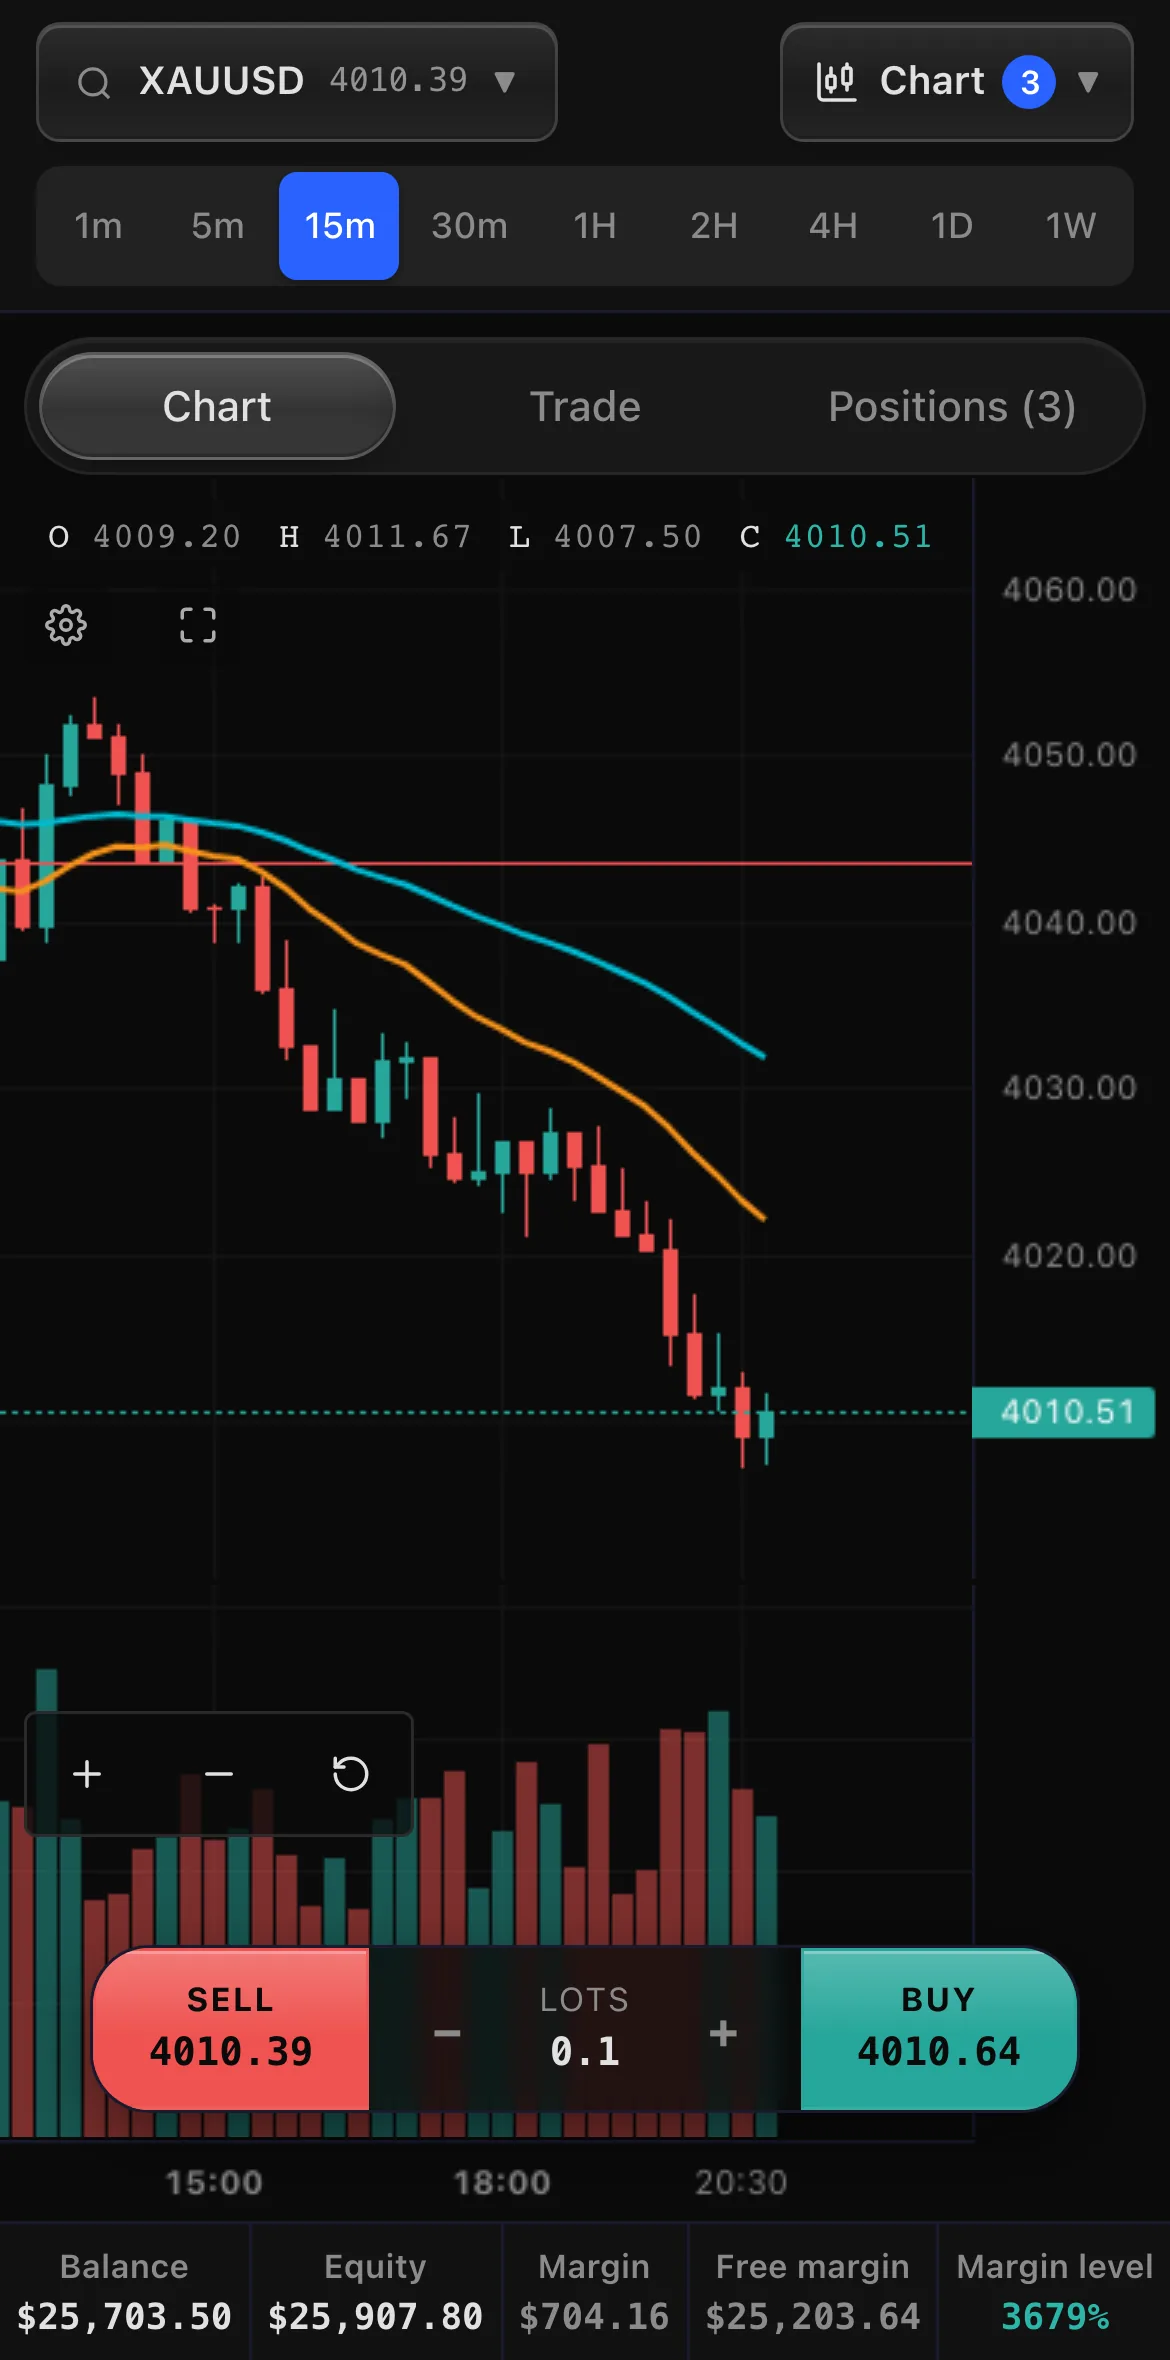
Los gráficos incluyen velas, línea y área en nueve temporalidades, con 13 indicadores, herramientas de dibujo y diseños de varios gráficos. Las órdenes pueden ser de mercado, limitadas o stop, con take profit, stop loss, trailing stop y pares vinculados en los que una orden cancela la otra, sobre un motor de margen con equity en vivo, margen libre, avisos de llamada de margen y stop out automático.
Se instala en la pantalla de inicio con un toque en Android, con una breve instalación guiada en iOS, y se actualiza sola, así que la cobertura móvil no requiere una app aparte ni un ciclo de revisión en una tienda de apps.
El back office que maneja su equipo
Su equipo trabaja en un CRM completo.
Revisión KYC
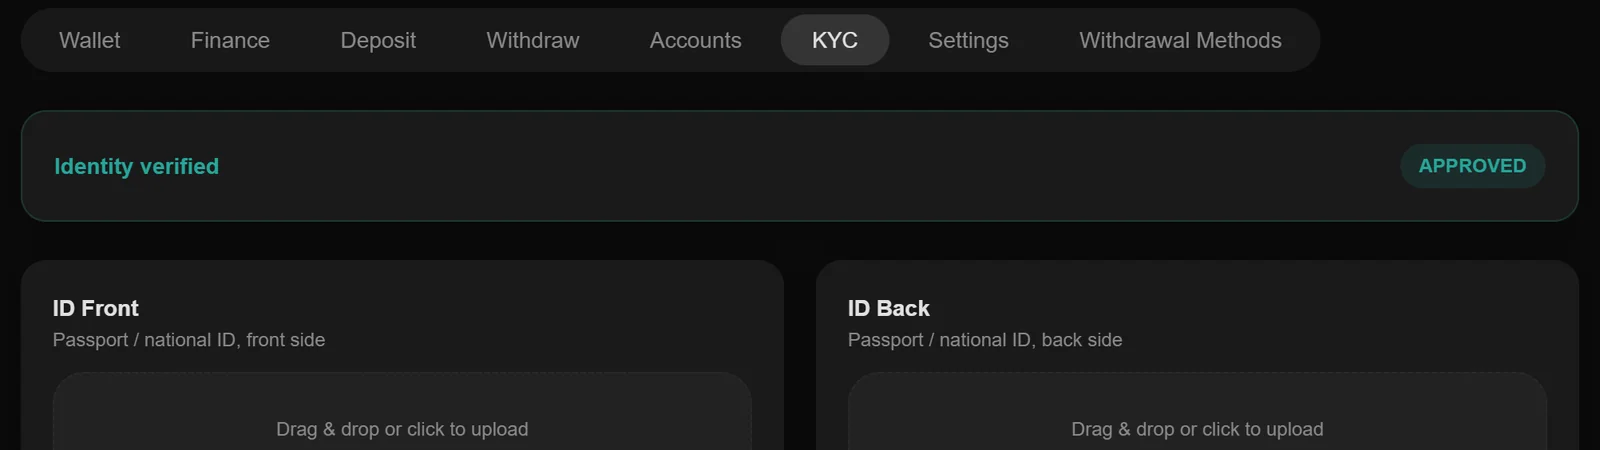
Datos y clientes de muestra.
Leer másMostrar menos: El back office que maneja su equipo
Un pipeline de leads con fuentes, campañas, asignación y embudo de conversión. Perfiles de clientes que reúnen cuentas, dinero, operaciones, documentos, llamadas y notas en una sola pantalla. Un flujo de revisión de documentos que bloquea los retiros hasta que se verifica la identidad. Acceso por roles para administrador, gerente, gerente de ventas, retención y ventas.
Su equipo decide cómo se mueve el dinero. Los depósitos con pago en línea se acreditan en cuanto se pagan, y los depósitos por otros métodos se comparan con los datos de pago que usted configuró y los aprueba su equipo. Los retiros se procesan al instante o pasan por una cola de aprobación, y cada acción sensible del personal queda en un registro de auditoría con quién la hizo y cuándo.
Ese registro de auditoría importa en esta región, donde se aplican obligaciones de reporte. Cuando necesite demostrar quién aprobó qué, el registro ya está ahí.
Su marca, su infraestructura
Todo funciona con su marca y en su dominio.
Leer másMostrar menos: Su marca, su infraestructura
El logo, el color de acento, la tipografía, el favicon y los íconos de la app son configuración y están en la terminal para clientes, el CRM para su equipo y cada correo transaccional que reciben sus clientes. No hay marca de agua del proveedor ni dominio de soporte compartido.
Además, cada broker funciona en su propia instalación, con su propia base de datos. No se comparte ninguna tabla entre brokers, así que el book de un broker no se puede leer desde otro. Una entidad supervisada debería confirmarlo antes de firmar con cualquier proveedor.
Preguntas frecuentes
¿Algo más? Nuestro equipo responde 24/7.
¿Qué ruta de los EAU debemos elegir?
Depende de si piensa manejar dinero de clientes, a qué mercado atiende y con qué capital cuenta. Es una pregunta para un asesor regulatorio de los EAU, y desconfiaríamos de cualquier proveedor de software que la responda por usted.
¿Ayudan a obtener la licencia?
No. Desarrollamos software para brokers. La licencia y la constitución de la empresa deben estar a cargo de especialistas en el régimen correspondiente, y trabajamos junto a quien usted designe.
¿Podemos construir antes de que se apruebe la entidad?
Sí, y es el orden sensato. Cuando la demo le convenza, instalamos su plataforma con su marca en una semana (nuestro lanzamiento más reciente tomó seis días), mientras que las aprobaciones suelen tardar meses. Llevar ambos procesos en paralelo significa que la plataforma estará probada y lista cuando llegue la aprobación. Manténgala privada hasta que se otorgue la licencia, sin registros de clientes ni publicidad, porque el reglamento de la CMA considera que mostrar públicamente que puede realizar una actividad financiera equivale a realizarla.
¿La plataforma admite árabe?
Hoy la interfaz está en inglés. La cobertura de instrumentos, los precios y la experiencia móvil son los mismos para los clientes de todo el Golfo, y el soporte de idiomas es algo que puede plantearnos directamente si es importante para su lanzamiento.
¿Podemos gestionar introducing brokers y comisiones de socios?
Sí. Las estructuras de introducing brokers de varios niveles, las reglas de comisión por socio y los reportes para liquidarlas vienen integrados en el CRM.
Tenga la plataforma lista antes de que llegue la licencia
Agende una demo y vea su marca en la terminal y el CRM incluso antes de terminar el papeleo.