监管问题排在第一位,而且因国家而异
最常见的错误是把南亚当作一个市场。印度储备银行将零售外汇限定在印度认可交易所上市的指定货币衍生品范围内,并公布未经授权平台的警示名单。巴基斯坦证券交易委员会曾公开警告未经授权的在线外汇平台,巴基斯坦国家银行也限制为此类交易向海外汇款。在孟加拉国,1947年《外汇管理法》只允许授权交易商,即持牌银行和货币兑换商,从事外汇业务。斯里兰卡的立场依据其《外汇法》,中央银行已提醒居民注意杠杆式在线外汇交易。
以上内容均不构成法律建议。认真的创始人首先应当与在本国执业的律师沟通,而不是先找软件供应商。回避这一点只顾推销平台的供应商,对创始人毫无益处。
架构服从法律
鉴于上述立场,常见的做法是在本国以外设立运营实体,服务国际客户,并选择愿意接纳此类业务的监管机构和银行安排。这一决定会带来法律、税务和银行方面的影响,应当交给能够全面了解情况的顾问来处理。
从规划角度看,这一决定与技术无关。无论实体设在哪里,平台都是一样的,因此法律和软件两条线可以同步推进。
支付通常是主要制约因素
首次创业的创始人以为牌照是最难的部分。在这个地区,最难的往往是资金通道。哪些支付服务商愿意接纳某种类型、位于某个司法管辖区的经纪商,几乎比任何其他因素都更能决定它能否运营。
最有价值的一小时尽职调查,是在确定司法管辖区之前询问拟合作的支付服务商接受什么、不接受什么,并把答案作为其上游所有决定的约束条件。在某地注册之后才发现问题,代价会很高。
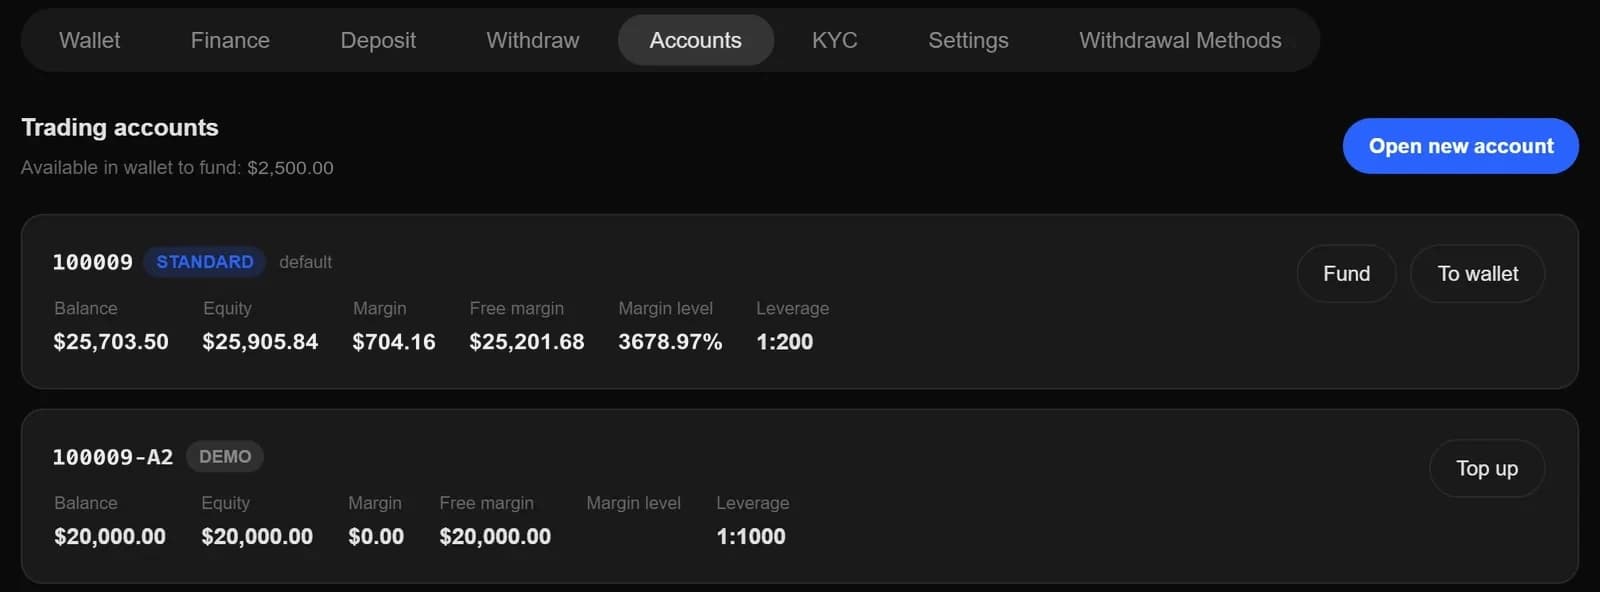
示例数据和示例客户。
技术是最快的部分,放在最后
架构确定之后,软件只需数周:一个品牌客户交易终端、一套团队CRM、一个结算佣金的介绍经纪人系统、一个专属域名和一个专属数据库。而自主开发则需要数年的工程投入。
它应当能一键安装到手机主屏幕,因为在这个地区,客户使用的大多是中端 Android 设备,而从应用商店下载是一道会降低转化率的门槛。如果供应商说搭建软件需要好几个月,那就值得追问。慢的部分是法律架构和支付接入,这些应当最先启动。
顺序是:先律师,再架构,然后支付,最后技术。印度、巴基斯坦、孟加拉国和斯里兰卡的国家页面分别介绍了各市场监管机构的具体立场。
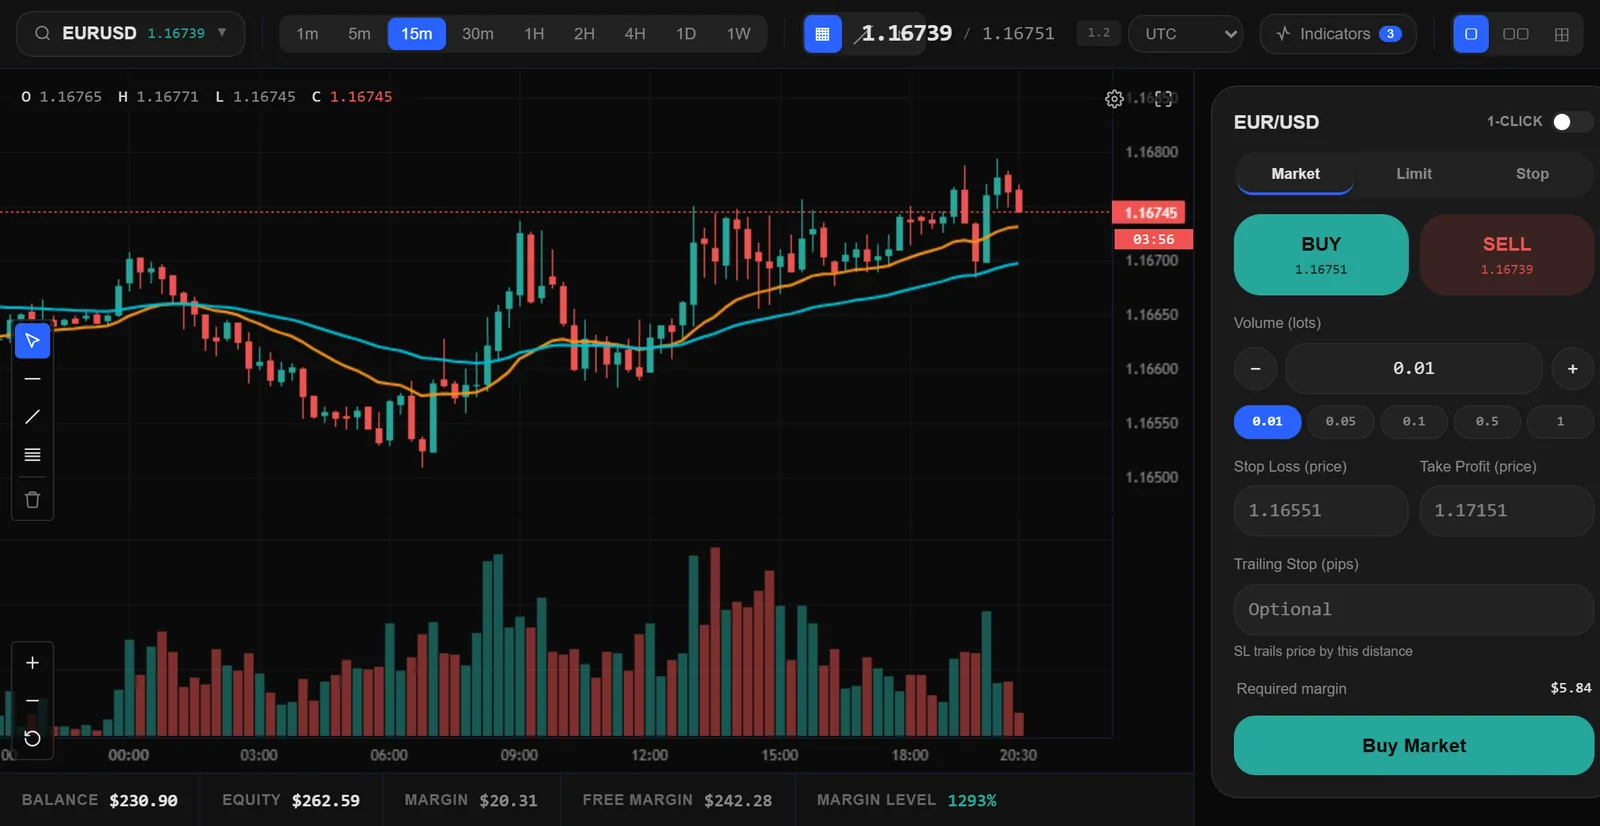
一个示例平台在多个虚构品牌之间切换:交易终端和手机登录页上的名称、标志、颜色、字体和网址随之改变。
示例品牌,为本页面虚构。
示例数据和示例客户。
Pelris 开发经纪商软件,不是律师事务所,也不是经纪商。本指南中的任何内容都不构成法律、监管、财务或投资建议。采取行动之前,请向在您所在司法管辖区执业的律师确认您自己的情况。