La cuestión regulatoria va primero, y cambia según el país
El error más común es tratar el sur de Asia como un solo mercado. El Banco de la Reserva de la India limita el forex minorista a determinados derivados de divisas en bolsas indias reconocidas y publica una lista de alerta de plataformas no autorizadas. La Comisión de Valores y Bolsa de Pakistán ha advertido públicamente sobre las plataformas de forex en línea no autorizadas, y el Banco Estatal restringe el envío de fondos al extranjero para ese trading. En Bangladesh, la Ley de Regulación de Divisas de 1947 solo permite a los operadores autorizados, es decir, bancos y casas de cambio con licencia, negociar divisas. La postura de Sri Lanka se rige por su Ley de Divisas, y el Banco Central advierte a los residentes sobre el forex en línea apalancado.
Nada de esto es asesoramiento legal. La primera conversación de un fundador serio es con un abogado que ejerza en su país, antes que con cualquier proveedor de software. Un proveedor que pasa por alto eso para vender una plataforma no le hace ningún favor al fundador.
La estructura sigue a la ley
Por esas posturas, el camino habitual es constituir la entidad operativa fuera del país de origen y atender a clientes internacionales, bajo un regulador y una estructura bancaria que acepten un negocio de ese tipo. Es una decisión con consecuencias legales, fiscales y bancarias, y les corresponde a asesores que puedan ver la situación completa.
Para la planificación, esta decisión es independiente de la tecnología. La plataforma es la misma dondequiera que quede la entidad, así que el frente legal y el del software pueden avanzar en paralelo.
Los pagos suelen ser la principal limitación
Quienes fundan por primera vez esperan que la licencia sea la parte difícil. En esta región, con frecuencia lo es la infraestructura de pagos. Qué proveedores de pago aceptarán un broker de cierto tipo, en cierta jurisdicción, determina más que casi cualquier otra cosa si puede operar.
La hora de diligencia más útil es preguntar a los proveedores de pago previstos qué aceptarán y qué no antes de comprometerse con una jurisdicción, y tratar esa respuesta como una limitación para todo lo que se decide antes. Descubrirlo después de registrarse en algún lugar sale caro.
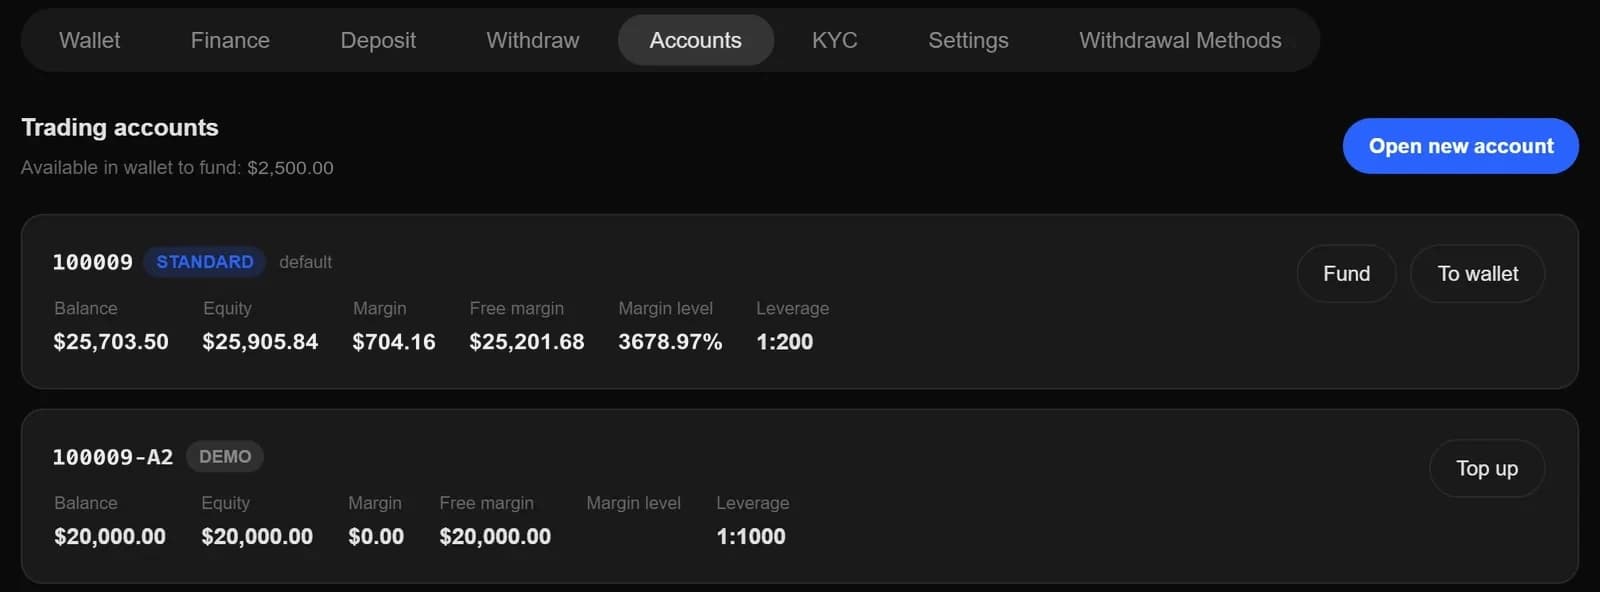
Datos y clientes de muestra.
La tecnología es la parte rápida, y va al final
Una vez definida la estructura, el software toma semanas: una terminal para clientes con su marca, un CRM para el equipo, un sistema de introducing brokers que liquida comisiones, un dominio propio y una base de datos dedicada. Un desarrollo propio toma años de ingeniería.
Debe instalarse en la pantalla de inicio del teléfono con un toque, porque en toda esta región los clientes usan dispositivos Android de gama media y descargar desde una tienda de apps es una fricción que cuesta conversiones. Si un proveedor habla de muchos meses para poner en marcha el software, vale la pena cuestionarlo. Las partes lentas son la estructuración legal y el alta con los proveedores de pago, y esas empiezan primero.
El orden es: abogado, luego estructura, luego pagos y luego tecnología. Las páginas de India, Pakistán, Bangladesh y Sri Lanka exponen la postura concreta del regulador en cada mercado.
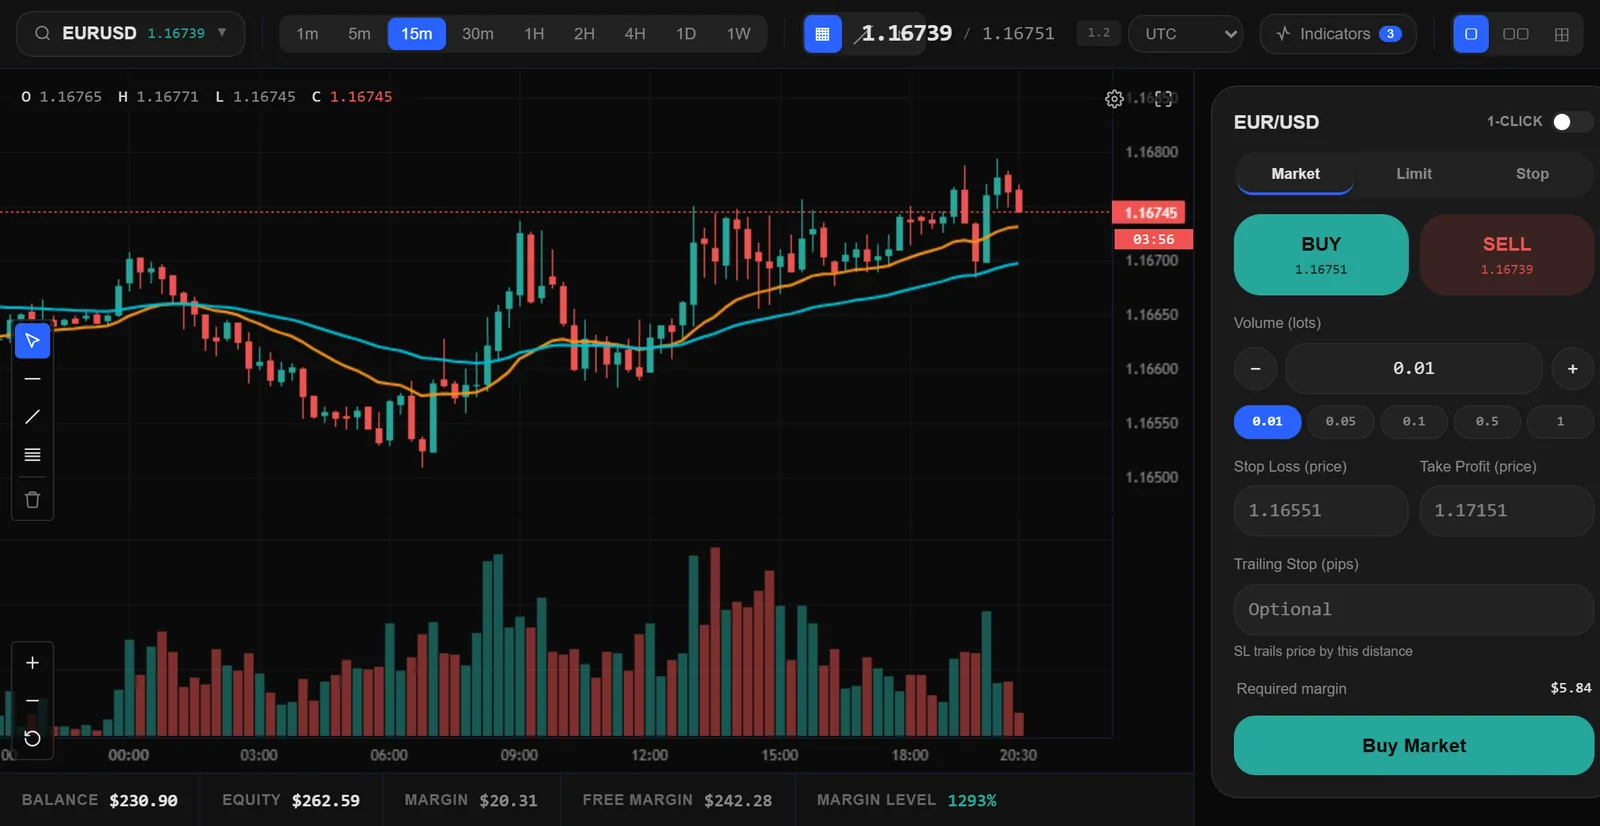
Una plataforma de muestra que cambia entre marcas inventadas: el nombre, el logo, el color, la tipografía y la dirección web cambian en la terminal y en el inicio de sesión del teléfono.
Marcas de muestra, inventadas para esta página.
Datos y clientes de muestra.
Pelris desarrolla software para brokers y no es un despacho de abogados ni un broker. Nada en esta guía es asesoramiento legal, regulatorio, financiero ni de inversión. Confirme su propia situación con un abogado que ejerza en su jurisdicción antes de actuar.