監管問題排第一,而且因國家而異
最常見的錯誤是把南亞當作單一市場。印度儲備銀行把零售外匯限制於在認可的印度交易所買賣的指定貨幣衍生工具,並公布未經授權平台的警示名單。巴基斯坦證券交易委員會曾公開警告未經授權的網上外匯平台,而國家銀行亦限制為這類交易匯款到海外。在孟加拉,《1947年外匯管理法》只允許認可交易商(即持牌銀行及貨幣兌換商)買賣外匯。斯里蘭卡的立場則以其《外匯法》為依據,中央銀行亦提醒居民留意槓桿式網上外匯交易。
以上均不構成法律意見。認真的創辦人,第一次對話應該是與在其國家執業的律師進行,而不是任何軟件供應商。避而不談這一點、只顧推銷平台的供應商,對創辦人並無好處。
架構跟隨法律
基於這些立場,常見的做法是在本國以外成立營運實體,為國際客戶提供服務,並受願意接納這類業務的監管機構及銀行安排管轄。這項決定涉及法律、稅務及銀行方面的後果,應交由能掌握全局的顧問處理。
就規劃而言,這項決定與技術無關。無論實體設在哪裏,平台都是一樣的,因此法律工作和軟件工作可以同步進行。
收付款通常是主要限制
首次創業的人以為牌照是最難的部分。在這個地區,難關往往在於資金渠道。哪些支付服務商願意接納某種形態、位於某個司法管轄區的經紀商,幾乎比任何其他因素都更能決定它能否營運。
最有價值的一小時盡職調查,就是在確定司法管轄區之前,詢問打算使用的支付服務商會接受甚麼、不會接受甚麼,並把這個答案視為對其上游一切決定的限制。在某處註冊後才發現,代價高昂。
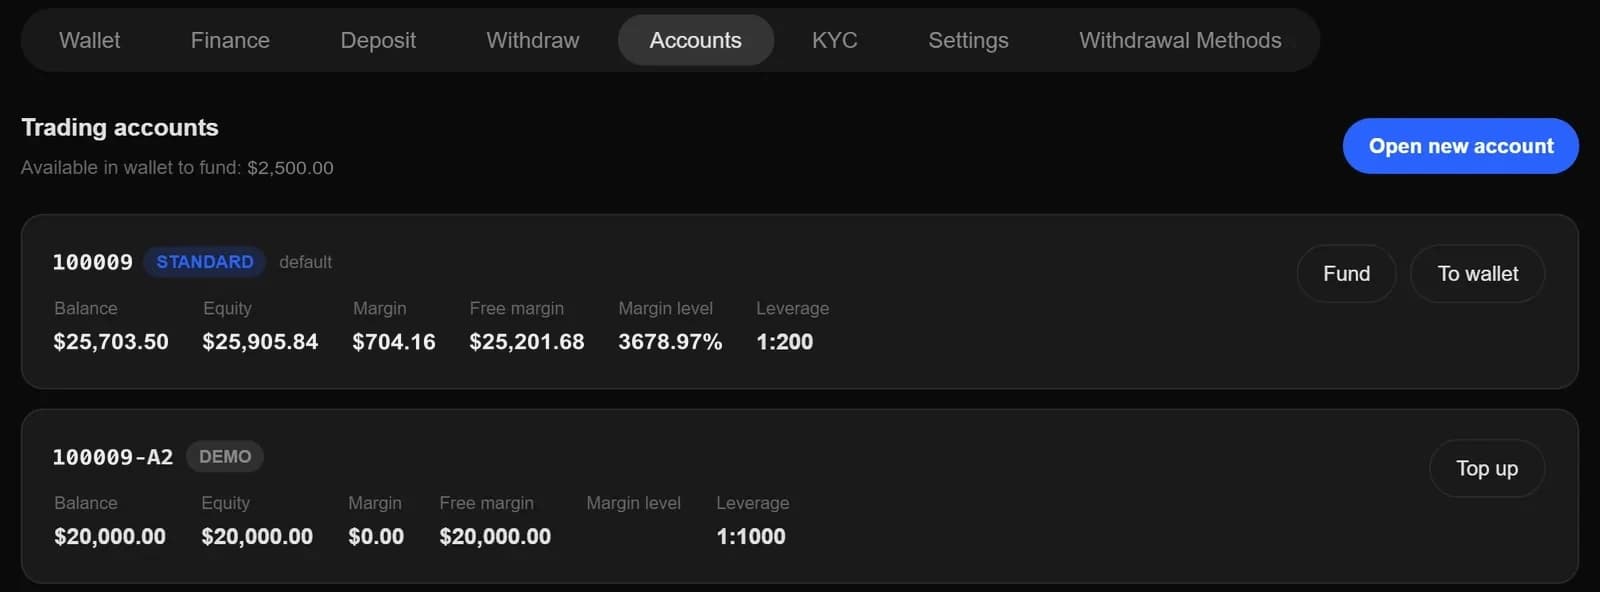
示例數據及示例客戶。
技術是最快的部分,應放在最後
架構確定後,軟件只需數週:品牌化客戶交易終端、員工 CRM、可結算佣金的介紹經紀系統、專屬域名及專屬數據庫。自行開發則需要多年的工程開發。
它應能一按安裝到手機主畫面,因為這個地區的客戶大多使用中階 Android 裝置,而從應用程式商店下載是一道會令轉化率下降的門檻。如果供應商報稱需要好幾個月才能架設好軟件,就值得追問。真正慢的是法律架構及支付服務商開戶,而這些應最先開始。
次序是:律師,然後架構,然後收付款,最後才是技術。印度、巴基斯坦、孟加拉及斯里蘭卡的國家頁面,列出各市場監管機構的具體立場。
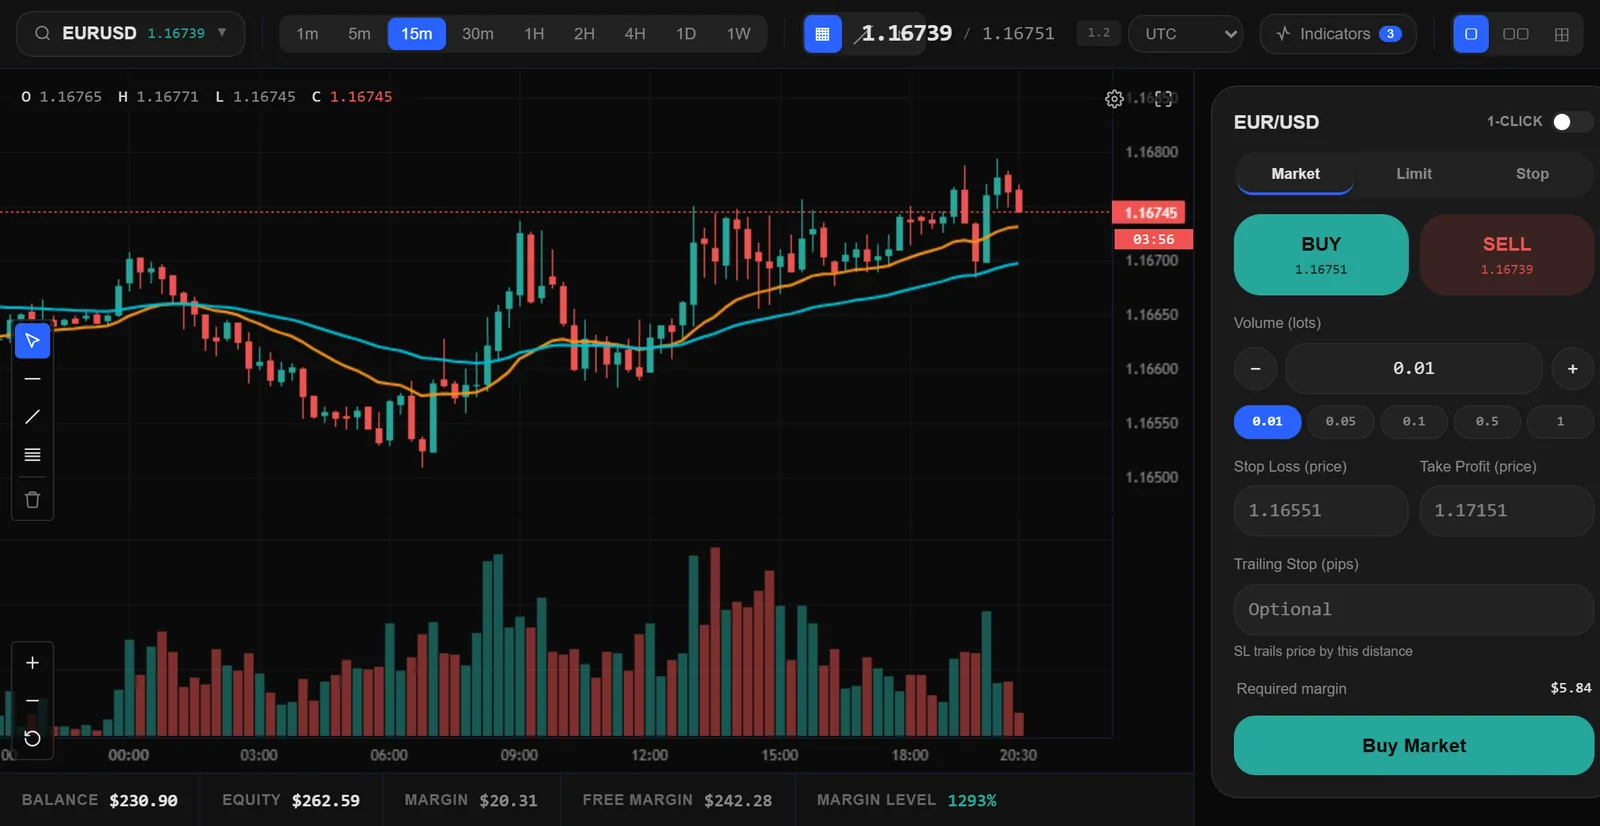
同一個示例平台在虛構品牌之間切換:交易終端及手機登入頁面上的名稱、標誌、顏色、字體及網址都會隨之改變。
示例品牌,為本頁虛構。
示例數據及示例客戶。
Pelris 開發經紀商軟件,並非律師事務所或經紀商。本指南的任何內容均不構成法律、監管、金融或投資意見。採取行動前,請向在您所屬司法管轄區執業的律師確認您的情況。