收付款問題總是太遲才被提出
即使公司架構清晰、平台完善,如果沒有支付服務商願意為這種形態、這個司法管轄區、這類目標客戶的業務處理付款,經紀商仍然寸步難行。支付服務商各有風險取向,許多都會拒絕敏感類別中的新經紀商。
創辦人往往在註冊公司並簽下軟件合約後才發現這一點,這是代價最高的學習次序。解決方法是把次序倒轉過來。在確定司法管轄區之前,先詢問打算使用的支付服務商會接受甚麼、不會接受甚麼,並把這個答案視為對上游一切決定的限制,包括在哪裏註冊成立公司。
外匯支付網關的作用及定位
外匯支付網關是專門服務經紀商的支付服務商。它以銀行卡、電子錢包、本地銀行轉賬或加密貨幣收取客戶入金,許多亦會把出金款項付回給客戶。由於它熟悉這個行業,一般比主流支付處理商更願意接納新經紀商,但它仍會對您進行審核,而它的答覆取決於您的牌照、司法管轄區及客戶所在的國家。
大部分經紀商最終都會使用多於一家:一家接受經紀商的收單機構、一個在銀行卡難以使用的地區適用的加密貨幣支付網關,以及主要市場的本地付款方式。請向每一家查詢它如何確認付款、需時多久,因為這決定客戶何時能看到款項。在 Pelris,透過網上付款的入金在付款後即時存入客戶的錢包,其他方式則須待您的團隊審批。無論您把哪些支付網關列入候選名單,都應在任何地方註冊公司之前,讓每一家都通過以下測試。
銀行接納測試
以下是應提出的問題。我們把它公布為「銀行接納測試」:在任何地方註冊之前,以書面向您打算使用的每家支付服務商提出每一個問題,並把任何未獲回答的問題視作「否」。
一、您是否會接納一家在我正考慮的司法管轄區註冊、為國際零售客戶提供服務的經紀商?二、您可接受來自哪些客戶國家的付款,又會排除哪些國家?三、結算貨幣、結算時間表為何,您會保留多少百分比的滾動儲備金?四、交易手續費、退單費用是多少,退單比率達到多少時您會終止賬戶?五、對於一家新近取得牌照、並無處理記錄的經紀商,您要求哪些文件?六、您是否支援向客戶支付出金款項,還是只提供收款服務?七、如果您終止與我們的合作,結算中及儲備中的資金會如何處理,時間表為何?
這些答案經您的律師審閱後,比任何公司註冊宣傳冊更能幫您解決司法管轄區的問題。如果每家認真的支付服務商都對第一個問題說「否」,無論該司法管轄區的牌照宣傳怎麼說,它都行不通。
首次創業者低估的兩件事
技術是最快的部分。品牌化交易終端、CRM 及介紹經紀系統可在一週內設置完成。如果供應商報稱需要好幾個月才能架設好軟件,值得問問原因。慢的工作是法律架構及支付服務商開戶,而兩者都應在任何軟件工作之前開始。
此外,監管方面的功課須逐個國家去做。零售外匯的規則在相鄰市場之間差異很大,假設它們相同,正是創辦人最終建立了無法營運的業務的原因。本地律師應排在一切之前。
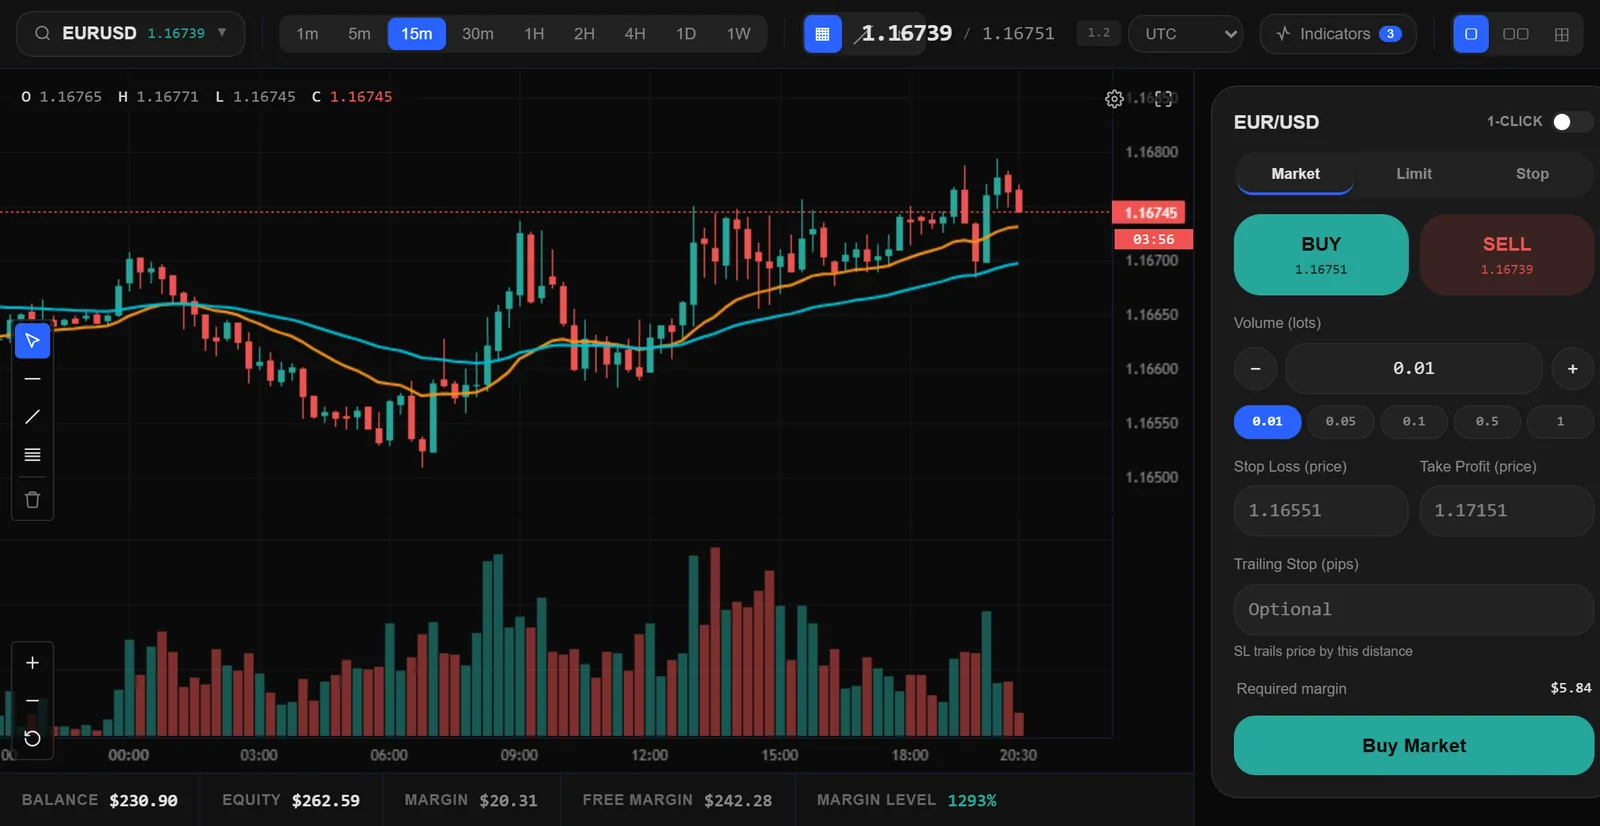
同一個示例平台在虛構品牌之間切換:交易終端及手機登入頁面上的名稱、標誌、顏色、字體及網址都會隨之改變。
示例品牌,為本頁虛構。
示例數據及示例客戶。
應遵循的次序
律師,然後架構,然後收付款,最後才是技術。錯誤在於因為感覺有進展而先從平台入手。應先打好法律及收付款的基礎,最後才加入技術這個最快的部分。
以上內容均非針對特定情況的建議。它描述的是常見模式,讓創辦人能向負責確認答案的顧問提出更精準的問題。
誰持有甚麼示意圖
- 牌照
- 客戶關係
- 客戶資金
- 交易賬戶
示意圖及示例市場數據。
Pelris 開發經紀商軟件,並非律師事務所或經紀商。本指南的任何內容均不構成法律、監管、金融或投資意見。採取行動前,請向在您所屬司法管轄區執業的律師確認您的情況。