Ambos modelos describen una sola cosa: qué pasa con el riesgo de la operación de un cliente después de abrirla.
En un modelo A-book, el broker traslada el riesgo de mercado. La exposición del cliente se compensa con un proveedor de liquidez, y los ingresos del broker son el markup sobre el spread y la comisión que cobra al pasar la operación. Al broker le es económicamente indiferente que el cliente gane o pierda, y gana con el volumen.
En un modelo B-book, el broker conserva el riesgo. La operación del cliente se cotiza y se mantiene internamente, no se abre ninguna posición de compensación y el resultado del broker es el reflejo del resultado del cliente. Los ingresos son el spread más el resultado neto de trading del book, y la exposición del broker es real: una racha ganadora de un cliente es una pérdida para el broker hasta que se gestiona.
Por qué existe el B-book
Dicho así, el B-book suena a casino, y los artículos para traders suelen quedarse ahí. La razón práctica es el costo. Compensar cada operación pequeña por separado con un proveedor de liquidez cuesta dinero en cada ticket, y en un book de muchas posiciones minoristas pequeñas y de corta duración, gran parte de esa cobertura se anula sola de todos modos. Mantener ese flujo internamente suele ser la única forma económica de atender cuentas pequeñas, por eso el modelo está tan extendido y, en muchos mercados regulados, está totalmente permitido, siempre que el conflicto de interés se informe y se gestione.
Para un fundador, la pregunta es qué riesgos está preparado para asumir. El A-book convierte el riesgo de mercado en un margen más delgado que depende del volumen. El B-book convierte un margen delgado en riesgo de mercado, y para sostenerlo usted necesita suficiente capital y disciplina.
Ser un broker A-book: lo que se necesita
El requisito decisivo es la relación de liquidez. Un broker A-book necesita una cuenta con uno o más proveedores de liquidez o con un prime of prime, lo que en sí mismo es un proceso de alta como contraparte: debida diligencia sobre su entidad y su licencia, un depósito de margen en manos del proveedor y volúmenes o tarifas mínimos mensuales. Las condiciones del proveedor determinan gran parte de su base de costos antes de que llegue su primer cliente.
La licencia debe permitir la actividad de tipo agencia, algo que su abogado confirma en la jurisdicción elegida. En lo operativo, necesita la infraestructura de ejecución entre su plataforma y el proveedor, la configuración del spread y del markup, y monitoreo, porque sus ingresos son la diferencia entre el precio que recibe y el precio que muestra.
Económicamente, es un negocio de volumen. Un markup medido en fracciones de pip, multiplicado por el volumen mensual, tiene que cubrir todo lo que usted opera. Por eso los brokers A-book viven o mueren por la captación y retención de clientes, y por eso compiten sobre todo en eficiencia de marketing y en servicio.
Ser un broker B-book: lo que se necesita
El requisito decisivo es el capital y la disciplina. Un broker B-book debe poder absorber un mes malo, porque lo habrá: un pico por noticias, un mercado en tendencia o un cliente inusualmente bueno pueden producir pérdidas que una mesa con poco capital no puede sobrevivir. Por esta razón, las jurisdicciones que permiten operar por cuenta propia suelen imponer requisitos de capital más altos, y las cifras concretas son una cuestión de licencias para su abogado.
En lo operativo, el modelo exige la gestión de riesgos como práctica diaria: límites de exposición por cliente y por instrumento, y reglas claras sobre cuándo, después de todo, conviene cubrir el flujo externamente. Cuando un broker B-book quiebra, casi siempre es porque nadie vigilaba el book.
Por cliente, la economía es mejor que en el A-book, y ahí está la tentación. Los ingresos por spread se conservan completos y el resultado estadístico de un book minorista grande y diversificado históricamente ha favorecido a la casa. La disciplina consiste en recordar que la estadística describe books grandes durante periodos largos, y un broker pequeño y nuevo no es ninguna de las dos cosas.
El modelo híbrido que usa la mayoría de los brokers
Los brokers maduros rara vez usan un único modelo puro. El patrón habitual es un híbrido: por defecto, el flujo se mantiene internamente, y los clientes o posiciones que superan los umbrales de riesgo se enrutan a proveedores de liquidez. Dónde queda cada cliente es una decisión de riesgo basada en un comportamiento medible, y las reglas de enrutamiento están entre las configuraciones comercialmente más sensibles que tiene un broker.
Para un fundador, el patrón híbrido importa por el orden de los pasos. Muchos brokers nuevos empiezan manteniendo el flujo internamente, porque las relaciones de liquidez, los depósitos y los compromisos de volumen de una configuración A-book completa pesan mucho para un book pequeño, y luego añaden el enrutamiento externo a medida que crecen el volumen y el capital. Si ese camino está abierto para usted depende, una vez más, de lo que permita su licencia.
Cómo elegir: cuatro preguntas
Primero, ¿qué permite su licencia? Los modelos son categorías regulatorias antes que estrategias de negocio, y algunas licencias cierran una de las puertas por completo. Es una pregunta para un abogado de su jurisdicción y va primero.
Segundo, ¿cuánto capital de riesgo tiene? Cuente solo el dinero que puede absorber un mes de pérdidas sin poner en riesgo los fondos de los clientes ni la operación. Si la respuesta es muy poco, un book mantenido por completo internamente es un punto de partida frágil.
Tercero, ¿puede conseguir la relación de liquidez? El A-book requiere que una contraparte lo acepte, mantenga su depósito y le ofrezca condiciones viables como entidad nueva. Vale la pena tener esa conversación pronto, porque su resultado puede tomar la decisión por usted.
Cuarto, ¿quién vigila el book? Un modelo que conserva el riesgo necesita a alguien cuyo trabajo sea el riesgo. Si el equipo fundador no tiene a nadie que vaya a ocupar ese puesto, la elección del modelo debe reflejarlo.
En cuanto a la plataforma, evalúe lo que el software puede hacer hoy. En la plataforma Pelris, el broker elige, cliente por cliente, entre el modelo interno descrito arriba y cubrir las operaciones con un proveedor de liquidez, que es el modelo A-book, y puede cambiar cuando quiera. Los brokers traen su propio proveedor o les presentamos uno.
Quién tiene quéIlustración
- Licencia
- Relación con el cliente
- Dinero de los clientes
- Cuentas de trading
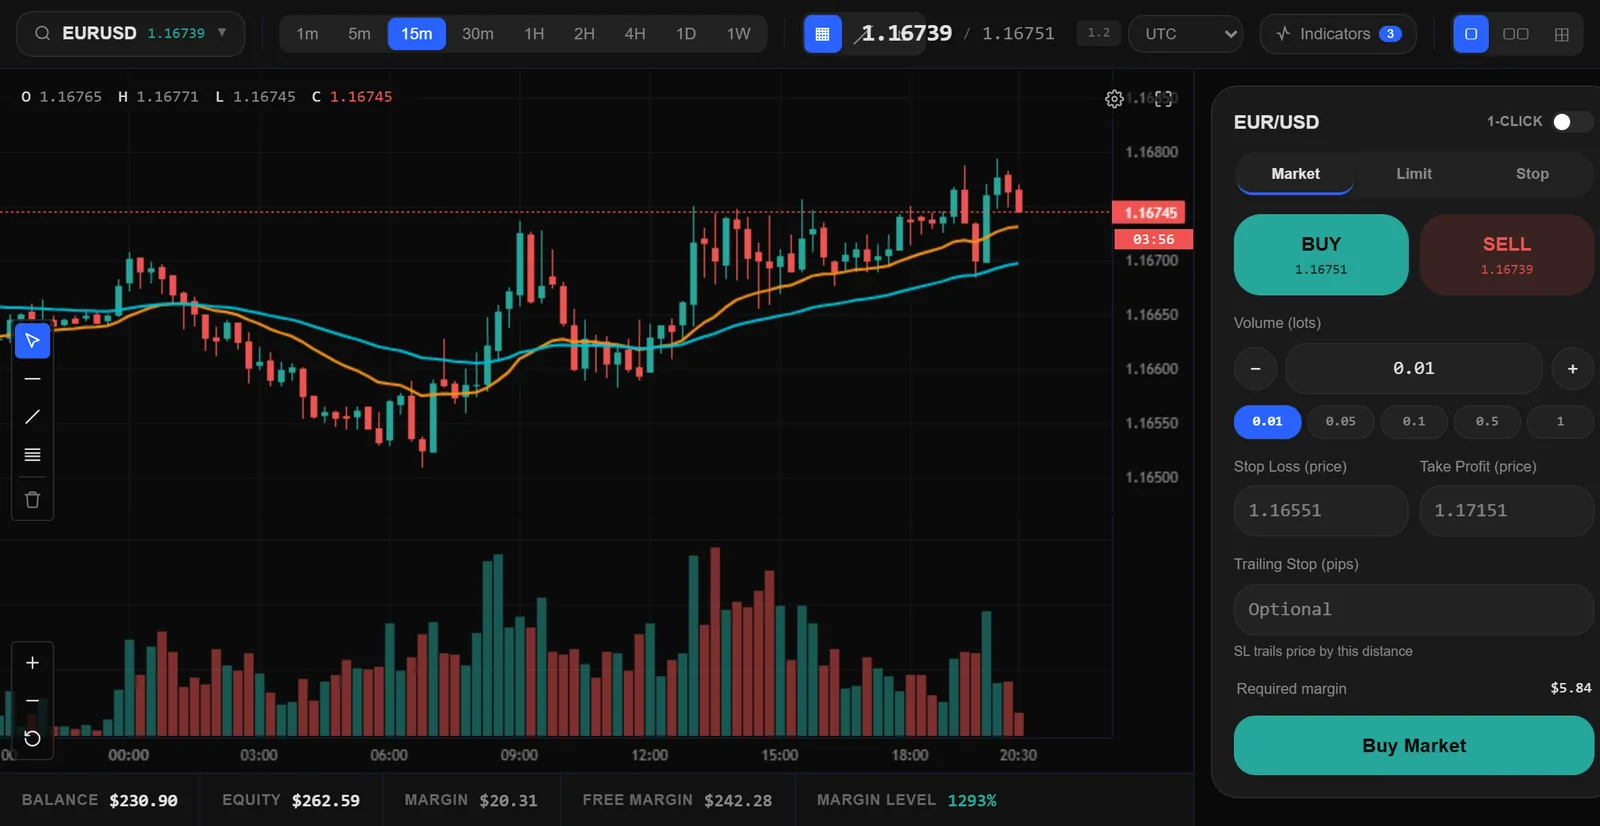
Ilustración y datos de mercado de muestra.
Pelris desarrolla software para brokers y no es un despacho de abogados ni un broker. Nada en esta guía es asesoramiento legal, regulatorio, financiero ni de inversión. Confirme su propia situación con un abogado que ejerza en su jurisdicción antes de actuar.